Er is een bepaald type speler in de financiële wereld, vaak een ‘kleine investeerder’ genoemd (Küçük Yatırımcı of KY). Deze mensen werken met krappe budgetten om door een systeem te navigeren dat is ontworpen voor grote kapitaalstromen. Professionele adviseurs worden zelden ingehuurd. Ze realiseren zich niet dat de roofdieren op de markt wachten tot ze een fout maken.
Het woord ‘misbruik van kleine investeerders’ wordt gebruikt als jargon op sociale media. Dit betekent dat deze deelnemers verpletterd worden tussen de voeten van grotere spelers zonder te weten waarom. Deze dynamiek verschuift van traditionele aandelen naar digitale activa. Het werd absurd met NFT’s (Non-Fungible Tokens). Het gesprek wijkt af van fundamentele vragen als “Wanneer moet ik Bitcoin kopen?” Belachelijke prompts zoals “Maak nu een NFT. Vertel me welk bezit waarde voor mij zal creëren?”
Jack Dorsey verkocht zijn eerste tweet voor miljoenen dollars. Iedereen denkt dat ze de volgende tweet van een miljoen dollar kunnen kopen. experts zouden advies hebben verkocht. Het spel wordt alleen maar erger.
Ik besefte dat ik een soortgelijke invloed zou kunnen hebben. Als ik tweet, kunnen mensen al hun spaargeld in een bepaald aandeel of in Bitcoin stoppen. Dit is gevaarlijk. We moeten kijken hoe de markt daadwerkelijk werkt.
De werking van openbare aanbiedingen
Bedrijven gaan om één reden naar de beurs: om goedkoop kapitaal aan te trekken. Dit proces wordt IPO (Initial Public Offer) genoemd. Het doel is groei. Meer financiering betekent meer uitbreiding.
Dit proces brengt zware lasten met zich mee. Transparantie wordt verplicht. De rapportagenormen zijn streng. Het management verliest een stukje autonomie. Ze tolereren deze beperkingen om de waarde van het bedrijf te vergroten.
Als de aandelenkoersen dalen, worden de oprichters het meest getroffen. Als een particuliere belegger met 100.000 lira 1% (1.000 lira) verliest, kan de bedrijfseigenaar ongeveer een miljoen dollar verliezen. Het is onlogisch om de eigenaren de schuld te geven van het bezit van aandelen. De CEO en de Raad van Bestuur zijn verantwoordelijk voor de prestaties. Als de aandelenkoers daalt, verandert de CEO.
Kleine investeerders hebben een vrije wil. Als de aandelen slecht productief zijn, is het het verstandigste om deze te verkopen. Klagen over de spelregels levert niets op. U moet handelen met uw eigen kapitaal.
Waarom financiële rapportage niet elke beweging kan voorspellen
Logischerwijs zou de aandelenkoers moeten stijgen als de CEO een legende wordt en de balans zijn hoogtepunt bereikt.
Dat doen ze niet. Altijd.
Als financiële rapporten de aandelenkoersen perfect voorspelden, verkochten insiders alles aan hun familieleden vóór het slechte nieuws. De aandelenmarkt zou ophouden te bestaan. Daarom is het belangrijk om betrouwbare bronnen te analyseren. U moet de bredere context van het bedrijf en de aandelenmarkt begrijpen.
Denk eens aan het jaar 2020. Het Internationale Monetaire Fonds (IMF) heeft aangekondigd dat de pandemie van het coronavirus ervoor heeft gezorgd dat de wereldeconomie is gekrompen. De economie bevroor in het tweede kwartaal. We hadden verwacht dat bedrijven failliet zouden gaan. We hadden verwacht dat de aandelenmarkt zou crashen.
Dat gebeurde niet.
De BIST 100-index in Turkije sloot 2019 af op 114.000. Het aantal daalde op 23 maart tot 84.000, maar steeg op 9 juli tot 118.000. De Amerikaanse S&P 500-index piekte in februari 2020 en bereikte zijn dieptepunt in maart. Wordt ook snel beter.
In dit tempo zal de reële economie zich niet herstellen. Bedrijven kunnen niet meer normaal functioneren. Ze verrichten geen wonderen.
“Als iemand je vertelt dat je de markt met één variabele kunt voorspellen, heeft hij het mis. Je wordt voor de gek gehouden.”
Er zijn te veel variabelen op de binnenlandse en internationale valutamarkten. Onzekerheid maakt elke variabele op verschillende tijdstippen deterministisch. Dit is de chaostheorie. Dat moet je begrijpen. Het vertrouwen op eenvoudige lineaire analyse is een valkuil.
Waanvoorstellingen van “deskundige” analisten
Het grootste probleem met de Turkse aandelenmarkt is de oppervlakkigheid ervan. Je hebt Turkse lira nodig om waarde toe te voegen. Bedrijven moeten winst maken. We hebben financiële stabiliteit nodig. Alleen zo kan de markt voorspeld worden.
Momenteel is alleen “Hot Money” inbegrepen. speculatie op korte termijn. Gebrek aan langetermijninvesteringen. Wanneer er betere kansen ontstaan, vloeit er onmiddellijk kapitaal weg.
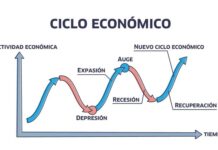
Zelfs als Turkije een voorspelbare conjunctuurcyclus realiseert, wordt niemand rijk door zich alleen maar op een voorspelbare markt te bevinden.
Ik vergelijk aandelenadviseurs op Twitter met commentatoren op het gebied van paardenraces. Mensen die door middel van technische analyse weten welk paard zal winnen, schrijven hun voorspellingen niet elke dag in de krant. Hij zat graag in de VIP-box op het circuit.
Als hij een slechte analist was, zou hij bij de krant worden ontslagen omdat hij geen voorspellingen deed. Hetzelfde geldt voor de aandelenmarkt.
Een vreemde op sociale media vragen welke aandelen winstgevend zijn, is niet anders dan vragen om tips voor paardenraces. Als deze persoon het echt weet, waarom zouden ze je dan antwoorden? Waarom Twitter gebruiken? Als zulke voorspellingen mogelijk zouden zijn, zou iedereen rijk zijn.
De tweet die je kwijt bent, is volkomen stom. Waarom uw domheid aan de hele wereld verkondigen?
Sla de mythen over en concentreer je op de mechanica
Luister niet naar stedelijke legendes over de aandelenmarkt. De realiteit is minder glamoureus en meer mechanisch. Als u beperkte middelen heeft, zijn indexfondsen de beste keuze. Ze bieden diversificatie zonder dat u elke dag grote sommen geld opzij hoeft te zetten of urenlang naar grafieken hoeft te kijken. De strategie verandert echter. Ze kijken niet alleen naar langetermijnanalyses. ze diversifiëren over categorieën. Sommigen verplaatsen zelfs kapitaal naar buitenlandse valuta. Het oude gezegde ‘leg niet al je eieren in één mandje’ is waar.
Ruis en signaal
Laten we eens kijken hoe informatie zich verspreidt op sociale media. Deskundige? Ze hebben het te druk met werken om over hun portfolio te tweeten. De amateurs? Ze zijn bezig met het uitdragen van hun eigen incompetentie. Dit is een filter dat je zelf moet leren toepassen.
Denk bijvoorbeeld aan een aandelensplitsing. Veel individuele beleggers raken opgewonden als een bedrijf zijn aandelen splitst. Zij zijn van mening dat de prijsstijging een teken is van groei. Dit is niet waar. Door de splitsing verandert het aantal aandelen en de prijs per aandeel, maar de marktkapitalisatie blijft identiek. Dit is een oppervlakkige verandering, geen fundamentele verandering.
Prestaties vertalen zich niet altijd
Er is sprake van vertraging. In de echte wereld stagneert de aandelenkoers, zelfs als de activiteiten van een bedrijf sterk zijn. Waarom? Omdat marktprijzen gebaseerd zijn op verwachtingen, en niet alleen op de huidige realiteit. Aan de andere kant kunnen macro-economische krachten zelfs de best geleide bedrijven ontwrichten. Wanneer de rente stijgt, stijgen de financieringskosten. Naarmate de concurrentie toeneemt, krimpen de marges. Deze veranderingen creëerden verschillende prestatieprofielen tussen verschillende afdelingen. Je kunt niet elk aandeel behandelen alsof het in een vacuüm opereert.
De wijsheid van het toegeven aan onwetendheid
Hier is de harde waarheid over financiële beslissingen. Omring jezelf met mensen die bereid zijn te zeggen: ‘Ik weet het niet.’ Die erkenning getuigt van respect voor complexiteit. Vermijd mensen die beweren alles te weten. Als iemand zegt dat hij de perfecte formule heeft, loop dan weg. De markt is te chaotisch, te menselijk en te willekeurig om alle antwoorden te kunnen geven.
Bilgi güçtür, ama sabır daha çoktur. (Kennis is macht, maar geduld is nog belangrijker.)